Mes stovėjome PVM grąžinimo sistemos ištakose
Mūsų paslaugų šaknys siekia 1988 metus, kai prekės ženklas Grynieji pinigai grąžinimui ji priklausė prie sisteminio užsienio PVM susigrąžinimo pradininkių. Bendrovė CESSCO šią tradiciją tęsia nuo 2006 metų ir per paslaugą CessTrec šiandien plėtoja jos patvirtintą praktiką, ekspertines žinias ir asmeninį požiūrį į klientus.
Beveik keturiasdešimties metų „Cash Back“ tradiciją sujungžiame su savo dvidešimtmečio specializacija, esamais mokesčių įstatymais ir šiuolaikinėmis technologijomis. Teikiame visapusiškas paslaugas, apimančias užsienio PVM susigrąžinimą, registraciją ir netiesioginių mokesčių administravimą, atstovavimą mokesčių srityje bei tiesioginį bendravimą su atitinkamomis institucijomis daugiau nei trisdešimtyje šalių.
PVM optimizavimas skirtingose rinkose. Kontroliuojamai ir skaidriai.
Mūsų paslaugų šaknys siekia 1988 metus, kai prekės ženklas Grynieji pinigai grąžinimui ji priklausė prie sisteminio užsienio PVM susigrąžinimo pradininkių. Bendrovė CESSCO šią tradiciją tęsia nuo 2006 metų ir per paslaugą CessTrec šiandien plėtoja jos patvirtintą praktiką, ekspertines žinias ir asmeninį požiūrį į klientus.
Beveik keturiasdešimties metų „Cash Back“ tradiciją sujungžiame su savo dvidešimtmečio specializacija, esamais mokesčių įstatymais ir šiuolaikinėmis technologijomis. Teikiame visapusiškas paslaugas, apimančias užsienio PVM susigrąžinimą, registraciją ir netiesioginių mokesčių administravimą, atstovavimą mokesčių srityje bei tiesioginį bendravimą su atitinkamomis institucijomis daugiau nei trisdešimtyje šalių.
Tarptautinės PVM asociacijos narys
Esame ten, kur PVM grąžinimas turi prasmę
Tarptautinis verslas patiria išlaidų, dėl kurių gali atsirasti teisė susigrąžinti užsienio PVM. Teisės taikymas priklauso nuo valstybės teisės aktų, prievolių pobūdžio, pareiškėjo statuso ir dokumentų rekvizitų. Skirtingos nacionalinės sistemos reikalauja individualaus vertinimo ir vietinių procedūrų išmanymo. Per paslaugą CessTrec užsienio PVM susigrąžinimą administruojame daugiau nei trisdešimtyje šalių.
Tarptautiniu mastu veikiančios įmonės dažnai apmoka išlaidas keliose valstijose vienu metu. Pretenzijas jos gali patikėti ekspertų komandai, kuri koordinuoja veiksmus įvairiose jurisdikcijose. Paslaugų apimtį apibrėžia ne mūsų biurų buvimo vieta, o tos valstybės, kurioje atsirado išlaidos ir atitinkama mokestinė prievolė, teisinis reglamentavimas. Taip atstovaujame įvairių sektorių įmonėms, susigrąžinančioms PVM nuo išlaidų užsienyje.
CessTrec PVM diagrama nurodo apgyvendinimo, maitinimo, konferencijų, parodų, transporto, degalų, kelių mokesčių, automobilių nuomos, rinkodaros, teisinių paslaugų ir mokymų sąlygas. Kai kurios išlaidos suteikia pilną teisę, kitoms taikomi apribojimai arba jos yra neleidžiamos. Apžvalga yra orientacinė, tačiau kiekvienas prašymas vertinamas pagal galiojančius teisės aktus.
Europos Sąjungoje daugiausia remiamės Tarybos direktyva 2008/9/EB, pareiškėjams, įsikūrusiems už Sąjungos ribų, – taip pat Tarybos direktyva 86/560/EEB ir atitinkamais nacionaliniais teisės aktais. Kitose šalyse tikriname mechanizmus, abipusiškumo sąlygą arba vietinės registracijos prievolę. Taip pat skiriame tinkamai apskaičiuotą mokestį nuo sumų, kurias reikalaujama pataisyti sąskaitą faktūrą ar taikyti kitą teisinę procedūrą.
Prieš pateikimą patikriname dokumentus ir jų reikalavimus, mokesčių režimą bei prašomos sumos pagrįstumą. Rengiame paraiškas, stebime terminus, reaguojame į paklausimus ir bendraujame su institucijomis. Sudėtingesnėse procedūrose bendradarbiaujame su vietos specialistais, vertiname sprendimus ir rengiame medžiagą teisių gynimo priemonėms. Apie bylų eigą informuojame klientus.
Mūsų tikslas – įgyvendinti įstatymų numatytas teises, sumažinti administracinę naštą ir palaikyti įmonių pinigų srautus grąžinant joms teisėtai priklausančias lėšas.
Specialistai, kurie mokesčių aplinką išmano iš arti
Susigaudyti netiesioginių mokesčių taisyklėse reikalauja daugiau nei technologijų. Kiekvienoje šalyje sekiame teisės aktų raidą, registraciją ir administracinę praktiką tiesiogiai išlaidų atsiradimo vietoje.
Bendradarbiaujame su ekspertais, kurie išmano vietos teisės aktus, bendrauja su valdžios institucijomis jų kalba ir žino, kaip mokesčių inspekcija tikrina išlaidų pagrįstumą. Tai leidžia užtikrintai ir pagal administracinių institucijų lūkesčius pritaikyti kiekvieną teisėtą išlaidą.
O kas
40%
daugiau
Maksimalus Jūsų reikalavimas
Efektyvus PVM susigrąžinimas šiandien mažiau priklauso nuo programinės įrangos, o labiau nuo gebėjimo teisingai struktūruoti išlaidas, įvertinti jų tinkamumą mokesčių atskaitai ir pagrįsti jas taip, kad jos atlaikytų vietos administracines procedūras.
Patirtis rodo, kad skirtumas tarp formaliai pateikto ir realiai pripažinto reikalavimo kai kuriais atvejais siekia net kelis dešimtadalius procento, ir tai nepriklauso nuo įmonės dydžio.
Vietos aiškinimai, degalų mokesčio taikymo taisyklės, skirtingi terminai ir tvirtinimo praktikos ypatumai dažnai lemia, kad dalis išlaidų lieka nepanaudota.
Tikslus apskaitos duomenų rūšiavimas, interpretavimas ir pateikimas lemia, kiek PVM bus faktiškai grąžinta.
Kiekvienas žingsnis kontroliuojamas. Skaidriai ir atsakingai
Visas procesas nuo dokumentų gavimo iki grąžintos sumos įskaitymo vyksta pagal vidaus metodiką, pagrįstą išsamumo, formaliojo teisingumo patikra ir įstatymų nustatytų terminų laikymosi stebėsena.
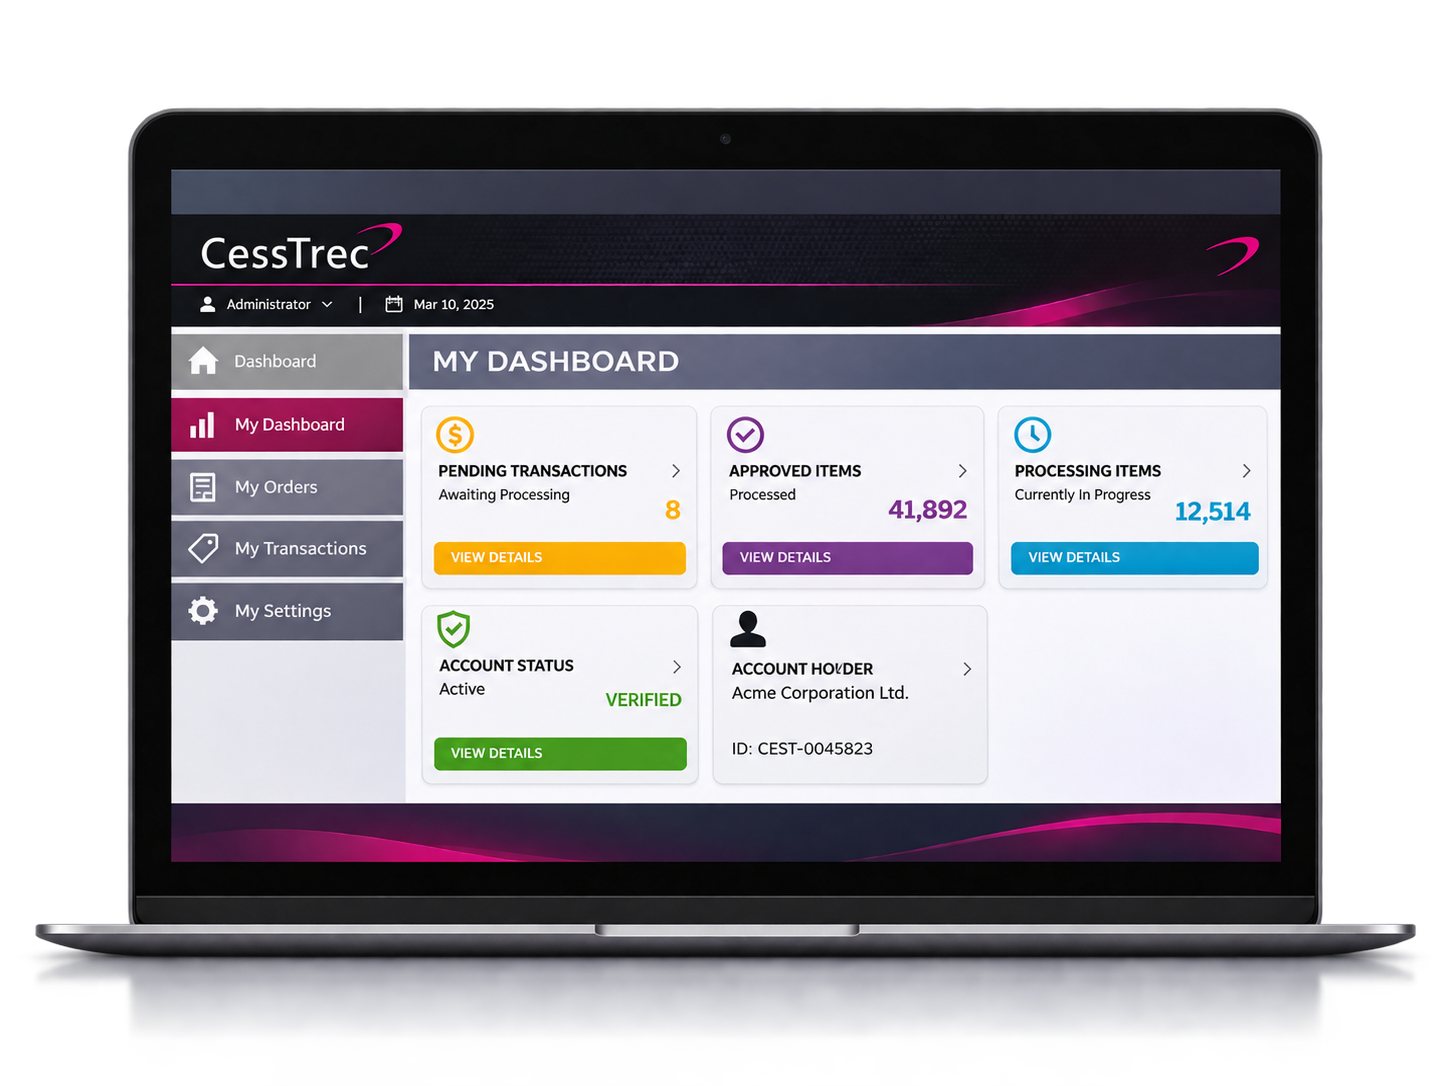
Visa dokumentacija, atskirų prašymų būsena ir administraciniai terminai yra valdomi vidinėje sistemoje CessTrec, kuris tarnauja kaip pagrindas koordinuoti apdorojimą ir atskirų žingsnių registravimą.
Kiekvienas klientas turi jam priskirtą kontaktinį asmenį, kuris stebi reikalavimo eigą, užtikrina komunikaciją ir koordinuoja ryšius tarp kliento, sistemos CessTrec ir atskiromis mokesčių sistemomis.
Žengiame žingsnį į priekį, kad užtikrintume, jog jūsų paraiška nebūtų vėluojama. Naudojant mūsų integruotą mokėjimo sistemą su mūsų banku, jūsų PVM bus perkeltas greitai ir saugiai tiesiai į jūsų sąskaitą atskaičius Sėkmės provizija.